Đầu tư nhỏ, kỷ luật lớn: cách tích lũy tài sản từ thu nhập hàng tháng
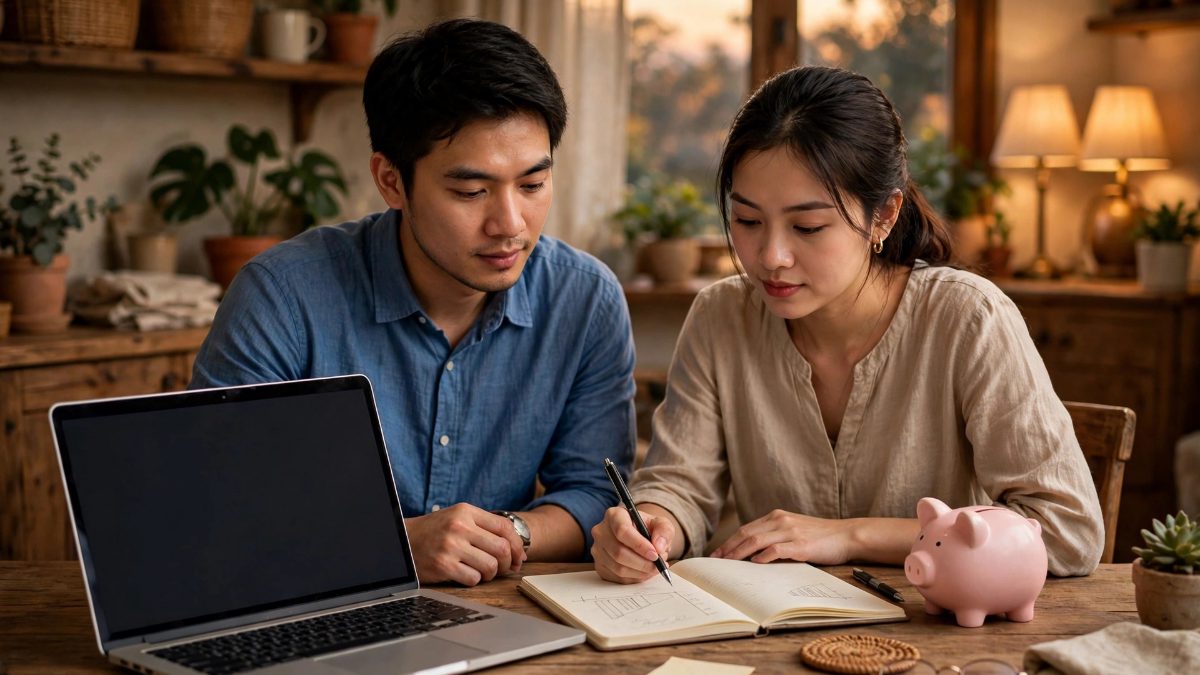
Bạn không cần thu nhập cao mới bắt đầu đầu tư. Với kỷ luật đều đặn và số tiền nhỏ mỗi tháng, bất kỳ ai cũng có thể xây dựng tài sản theo thời gian.
Nhiều người nghĩ rằng đầu tư là chuyện của người giàu, phải có vài trăm triệu trong tay mới bắt đầu được. Thực tế, hầu hết những người tích lũy được tài sản đều bắt đầu từ những khoản tiền rất nhỏ, nhưng đều đặn và kỷ luật trong nhiều năm. Một triệu đồng mỗi tháng nghe có vẻ ít, nhưng sau mười năm, với lãi suất hợp lý, đó là một khoản tiền đáng kể. Bí quyết không nằm ở số tiền ban đầu, mà ở thói quen đầu tư đều đặn và sự kiên nhẫn để thời gian làm việc cho bạn.
Trả cho mình trước, đầu tư trước khi tiêu
Nguyên tắc đầu tiên của tích lũy tài sản là trả cho mình trước: ngay khi nhận lương, hãy trích một phần cố định, ví dụ 10 đến 20% thu nhập, chuyển vào tài khoản đầu tư hoặc tiết kiệm, trước khi chi tiêu cho bất kỳ thứ gì khác. Nhiều người làm ngược lại: tiêu trước, còn bao nhiêu mới tiết kiệm, và kết quả là cuối tháng chẳng còn gì. Hãy đặt lệnh chuyển tiền tự động vào ngày nhận lương, để việc đầu tư diễn ra một cách tự động, không cần ý chí hay quyết tâm mỗi tháng. Số tiền trích ra nên vừa đủ để bạn vẫn sống thoải mái, không quá căng thẳng, vì một kế hoạch quá khắt khe sẽ khó duy trì lâu dài. Khi thu nhập tăng, hãy tăng dần tỷ lệ trích, thay vì tăng chi tiêu theo. Một người thu nhập 10 triệu đồng trích 1 triệu mỗi tháng, sau một năm đã có 12 triệu đồng vốn đầu tư, chưa kể lãi. Sau năm năm, mười năm, con số ấy sẽ lớn hơn nhiều so với những gì bạn tưởng tượng.
Chọn kênh đầu tư phù hợp với mình
Người mới bắt đầu nên ưu tiên những kênh đơn giản, minh bạch và rủi ro vừa phải. Gửi tiết kiệm ngân hàng là lựa chọn an toàn nhất, lãi suất không cao nhưng vốn được bảo toàn. Chứng chỉ quỹ là lựa chọn phù hợp cho người bận rộn, vì tiền của bạn được các chuyên gia quản lý và phân bổ vào nhiều loại tài sản khác nhau. Cổ phiếu có tiềm năng sinh lời cao hơn, nhưng đòi hỏi bạn phải học hỏi và chấp nhận biến động mạnh trong ngắn hạn. Vàng là kênh trú ẩn truyền thống, nhưng giá vàng biến động và không sinh ra dòng tiền đều đặn. Dù chọn kênh nào, hãy tuân thủ ba nguyên tắc: chỉ đầu tư vào thứ mình hiểu, không vay tiền để đầu tư, và không bỏ tất cả trứng vào một giỏ. Hãy bắt đầu với một kênh duy nhất, học thật kỹ về nó, rồi mới mở rộng sang kênh khác khi đã có kinh nghiệm. Đừng chạy theo những lời mời đầu tư hứa hẹn lãi suất cao bất thường, vì đó thường là dấu hiệu của rủi ro lớn hoặc lừa đảo.
Kỷ luật và kiên nhẫn là lợi thế lớn nhất
Đầu tư nhỏ thành công nhờ hai yếu tố: kỷ luật và thời gian. Kỷ luật là tiếp tục đầu tư đều đặn cả khi thị trường lên hay xuống, thay vì dừng lại khi thấy lỗ hay đổ thêm tiền khi thấy lãi. Kiên nhẫn là chấp nhận rằng tài sản tăng trưởng chậm trong những năm đầu, và chỉ thực sự bứt phá sau nhiều năm nhờ lãi kép. Nhiều người bỏ cuộc sau một, hai năm vì thấy số tiền chưa lớn, trong khi những người kiên trì mười năm lại là những người gặt hái thành quả. Hãy đặt mục tiêu dài hạn, ví dụ quỹ hưu trí, tiền học cho con hay mua nhà sau mười năm, và để mục tiêu đó dẫn dắt quyết định đầu tư của bạn. Đừng so sánh mình với người khác, vì mỗi người có thu nhập, hoàn cảnh và mục tiêu khác nhau. Đầu tư nhỏ, kỷ luật lớn không phải là con đường làm giàu nhanh, mà là con đường chắc chắn nhất để một người bình thường xây dựng được tài sản và sự tự do tài chính cho mình và gia đình.
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
FDI vào Đà Nẵng tăng 147% sau 10 tháng, bất động sản công nghiệp dẫn đầu
Trong 10 tháng năm 2026, Đà Nẵng thu hút 803,9 triệu USD vốn FDI, tăng 147,2% so với cùng kỳ. Dòng vốn mới tập trung mạnh vào bất động sản công nghiệp và trung tâm thương mại.
Người mới tìm hiểu đầu tư nên chuẩn bị gì trước khi bắt đầu
Trước khi bỏ tiền vào bất kỳ hình thức đầu tư nào, người mới nên chuẩn bị kiến thức nền tảng, mục tiêu rõ ràng và tâm thế chấp nhận rủi ro.
Nâng hạng thị trường chứng khoán Việt Nam: Cú hích từ Watchlist MSCI
Khám phá tiềm năng nâng hạng thị trường chứng khoán Việt Nam vào Watchlist MSCI và phân tích dòng vốn tỷ USD kỳ vọng. Xem ngay nhận định chuyên sâu từ SSI!
HPX thoái vốn tại Diamond IC: Chiến lược tinh gọn hay áp lực lợi nhuận?
Đầu tư Hải Phát (HPX) công bố thoái toàn bộ vốn tại Diamond IC giữa bối cảnh lợi nhuận Q1/2026 sụt giảm mạnh. Liệu HPX có thể đạt mục tiêu 250 tỷ đồng năm nay? Xem ngay!