Doanh nghiệp dưới 10 tỉ đồng một năm sắp được tính thuế đơn giản hơn
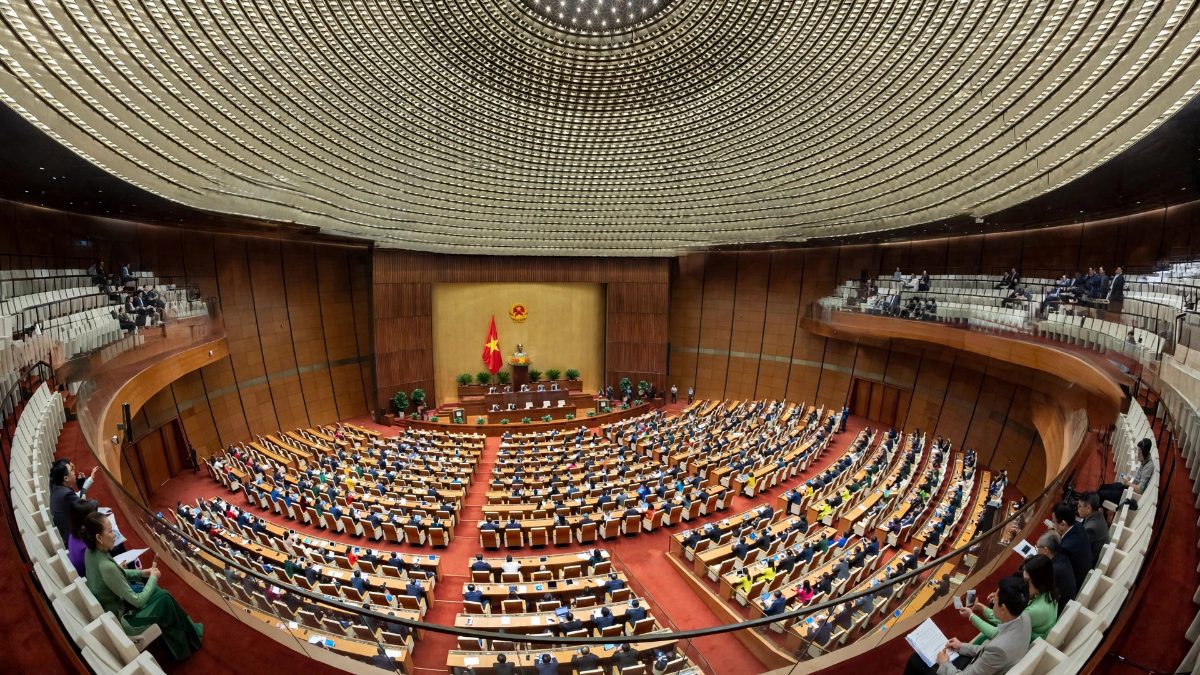
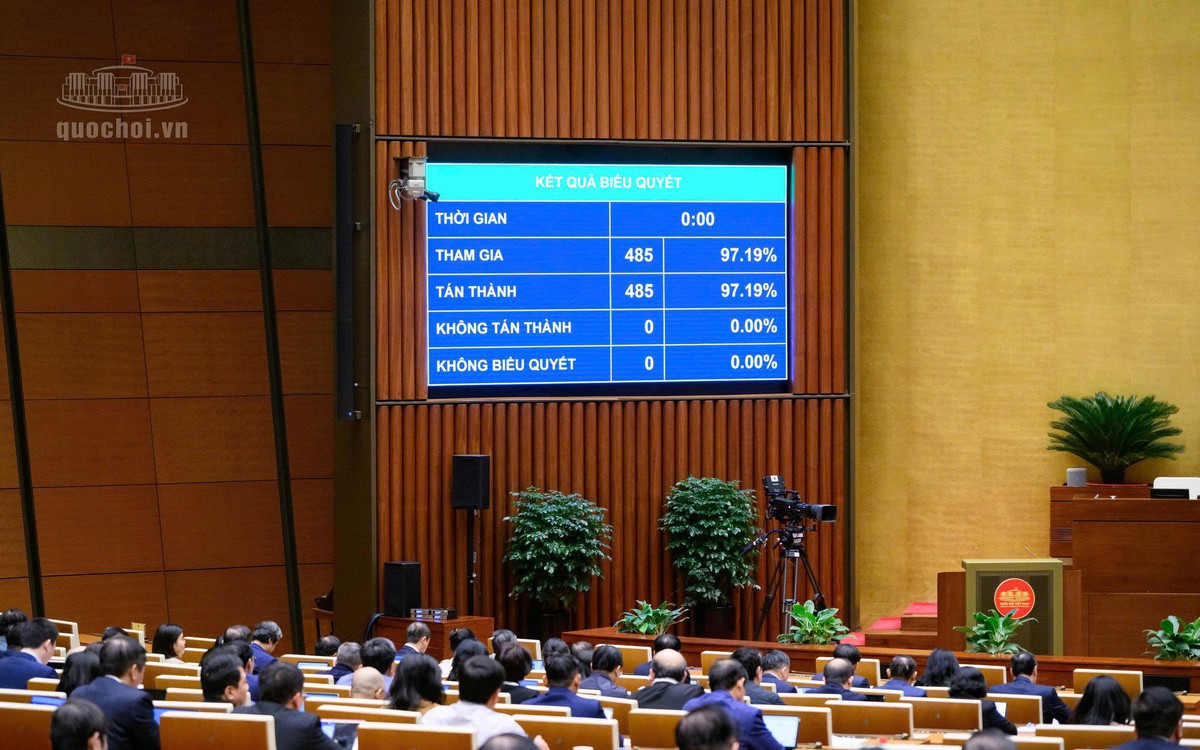
Quốc hội khóa XVI vừa thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với tỉ lệ 100% đại biểu tán thành. Luật có hiệu lực từ 1/7/2027, mang theo nhiều điểm mới đáng chú ý.
Mới đây, Quốc hội khóa XVI đã biểu quyết, thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với tỉ lệ 100% đại biểu tham gia biểu quyết. Luật Phát triển doanh nghiệp nhỏ và vừa sau khi được Quốc hội thông qua sẽ có hiệu lực từ ngày 1/7/2027. Đây là một trong những luật được cộng đồng doanh nghiệp chờ đợi, bởi nó chạm trực tiếp đến đời sống của hàng trăm nghìn doanh nghiệp nhỏ và vừa trên cả nước.
Trước đó, thừa ủy quyền của Thủ tướng Chính phủ trình bày báo cáo giải trình, tiếp thu, chỉnh lý dự thảo luật, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng nêu rõ, trên cơ sở ý kiến của các đại biểu Quốc hội, kết luận của Ủy ban Thường vụ Quốc hội, Chính phủ đã chỉ đạo cơ quan chủ trì soạn thảo phối hợp với các cơ quan liên quan nghiên cứu, tiếp thu, hoàn thiện dự thảo luật.
Ngưỡng doanh nghiệp nhỏ và vừa được nâng lên
Về tiêu chí xác định doanh nghiệp nhỏ và vừa, Chính phủ thống nhất với ý kiến của Ủy ban Thường vụ Quốc hội và một số đại biểu Quốc hội về yêu cầu bảo đảm tính khả thi, ổn định của các tiêu chí, đồng thời làm rõ việc áp dụng các tiêu chí này tại thời điểm xét hỗ trợ. Theo báo cáo của Chính phủ, việc xác định tiêu chí đã tham khảo kinh nghiệm quốc tế, phù hợp với thực tiễn áp dụng.
Dự thảo luật điều chỉnh ngưỡng lao động lên 300 người, doanh thu lên 400 tỉ đồng và tổng nguồn vốn lên 150 tỉ đồng, nhằm cập nhật thực tiễn hoạt động của doanh nghiệp, biến động mặt bằng giá trong chu kỳ 10 năm, chi phí và quy mô sản xuất, kinh doanh, đồng thời phù hợp với thông lệ quốc tế.
Doanh nghiệp doanh thu dưới 10 tỉ đồng được tính thuế đơn giản
Một điểm đáng chú ý trong luật là quy định về thuế đơn giản cho doanh nghiệp có doanh thu trong năm dưới 10 tỉ đồng. Đây là nhóm doanh nghiệp đông đảo nhất, cũng là nhóm gặp nhiều khó khăn nhất trong việc tuân thủ các thủ tục thuế phức tạp. Việc được tính thuế theo cách đơn giản hơn sẽ giúp các doanh nghiệp này giảm chi phí tuân thủ, giảm thời gian làm thủ tục, và tập trung nguồn lực vào sản xuất, kinh doanh.
Một điểm mới khác là về phiếu hỗ trợ doanh nghiệp nhỏ và vừa, hay còn gọi là voucher. Theo đó, voucher là hình thức hỗ trợ do cơ quan nhà nước có thẩm quyền phát hành dưới dạng điện tử hoặc bản giấy, để xác nhận quyền của doanh nghiệp nhỏ và vừa được lựa chọn sử dụng hàng hóa, dịch vụ, giải pháp trong phạm vi, thời hạn và mức hỗ trợ để thanh toán chi phí cho bên cung cấp, phục vụ nhu cầu phát triển của doanh nghiệp. Voucher được cấp cho doanh nghiệp đáp ứng điều kiện theo quy định, không được chuyển nhượng, mua bán hoặc sử dụng ngoài phạm vi hỗ trợ.
Hỗ trợ từ ngân sách bằng nhiều hình thức
Luật quy định các hình thức thực hiện hỗ trợ phát triển doanh nghiệp nhỏ và vừa từ nguồn ngân sách nhà nước bao gồm: cấp voucher; đặt hàng, giao nhiệm vụ; trực tiếp triển khai nhiệm vụ hỗ trợ phát triển doanh nghiệp nhỏ và vừa; lựa chọn nhà thầu theo quy định của pháp luật về đấu thầu. Sự đa dạng về hình thức hỗ trợ cho thấy nhà nước đang tìm cách đưa nguồn lực đến đúng nơi, đúng nhu cầu của từng doanh nghiệp, thay vì áp dụng một khuôn mẫu chung cho tất cả.
Với tỉ lệ tán thành 100%, Luật Phát triển doanh nghiệp nhỏ và vừa thể hiện sự đồng thuận cao về việc cần có một khung pháp lý mới, phù hợp hơn với thực tế của khu vực doanh nghiệp chiếm tuyệt đại đa số trong nền kinh tế. Từ nay đến ngày luật có hiệu lực 1/7/2027, các doanh nghiệp nhỏ và vừa có thời gian tìm hiểu các quy định mới, chuẩn bị hồ sơ và kế hoạch để tận dụng những hỗ trợ mà luật mang lại — đặc biệt là nhóm doanh nghiệp dưới 10 tỉ đồng doanh thu, nhóm được hưởng lợi trực tiếp nhất từ quy định tính thuế đơn giản.
Nguồn tin: CafeF
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Văn hóa doanh nghiệp nhỏ: giữ người giỏi không chỉ bằng lương
Doanh nghiệp nhỏ không thể trả lương cao nhất thị trường, nhưng vẫn có thể giữ chân người giỏi bằng môi trường làm việc, sự tôn trọng và cơ hội phát triển.
Doanh nghiệp nhỏ làm thương hiệu: bắt đầu từ khách hàng đầu tiên
Thương hiệu của doanh nghiệp nhỏ không bắt đầu từ logo hay slogan, mà từ trải nghiệm của khách hàng đầu tiên. Làm tốt cho từng khách hàng chính là cách xây thương hiệu bền vững và ít tốn kém nhất.
Không bắt buộc chuyển sang xe điện: doanh nghiệp vận tải nói gì?
Chính phủ định hướng khuyến khích thay vì bắt buộc chuyển sang phương tiện thuần điện. Doanh nghiệp vận tải hoan nghênh, nhưng cho rằng bài toán vốn, hạ tầng và chính sách hỗ trợ vẫn cần được giải quyết.
Nghịch lý nợ thuế tại TPHCM: Từ những khoản nợ nghìn tỷ đến con số vài trăm đồng
Danh sách nợ thuế tại TP.HCM gây sốc với những doanh nghiệp nợ nghìn tỷ và đơn vị nợ chỉ vài trăm đồng. Xem chi tiết danh sách và phân tích rủi ro tài chính tại đây!