Dòng tiền doanh nghiệp nhỏ: Giữ tiền mặt đủ dùng 3 tháng trước khi nghĩ đến mở rộng
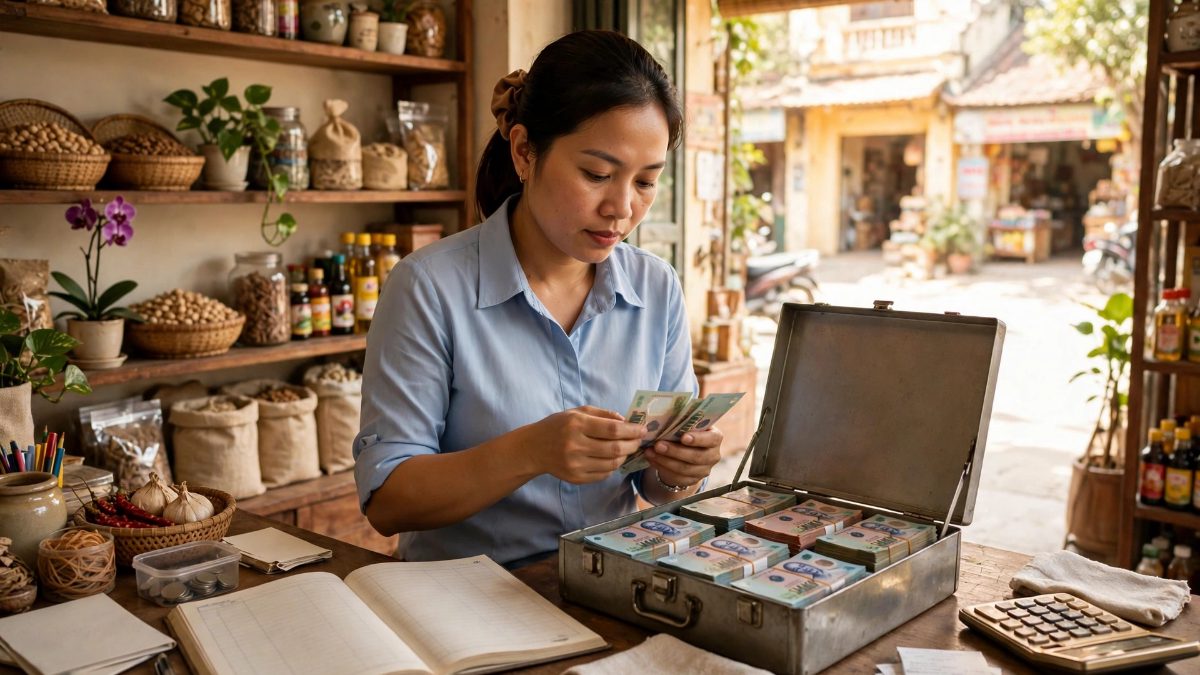
Nhiều doanh nghiệp nhỏ phá sản không phải vì không có khách, mà vì hết tiền mặt đúng lúc cần trả lương và tiền thuê mặt bằng. Giữ tiền mặt đủ dùng 3 tháng là tấm đệm an toàn mà mọi chủ doanh nghiệp nhỏ đều cần.
Nhiều doanh nghiệp nhỏ phá sản không phải vì không có khách, mà vì hết tiền mặt đúng lúc cần trả lương và tiền thuê mặt bằng. Doanh thu trên sổ sách có thể vẫn tăng, nhưng tiền mặt trong tài khoản đã cạn vì khách nợ chưa trả, hàng tồn kho chưa bán được và chi phí thì đến hạn mỗi tháng. Giữ tiền mặt đủ dùng 3 tháng là tấm đệm an toàn mà mọi chủ doanh nghiệp nhỏ đều cần, trước khi nghĩ đến bất kỳ kế hoạch mở rộng nào.
Doanh thu tốt không đồng nghĩa với dòng tiền tốt
Đây là bài học đầu tiên mà chủ doanh nghiệp nhỏ cần thuộc lòng. Bạn có thể bán được rất nhiều hàng trong tháng, nhưng nếu khách hàng trả chậm 30 đến 60 ngày, thì tiền mặt của bạn trong tháng đó vẫn thiếu. Trong khi đó, tiền lương nhân viên, tiền thuê mặt bằng, tiền điện nước và tiền nhập hàng vẫn phải trả đúng hạn. Khoảng lệch giữa lúc bán được hàng và lúc thu được tiền chính là nơi nhiều doanh nghiệp nhỏ gục ngã.
Vì vậy, đừng chỉ nhìn vào doanh thu mà hãy nhìn vào dòng tiền: mỗi tháng tiền thực sự vào tài khoản là bao nhiêu, tiền thực sự ra khỏi tài khoản là bao nhiêu, và số dư cuối tháng còn lại bao nhiêu. Một bảng theo dõi dòng tiền đơn giản, cập nhật mỗi tuần, sẽ cho bạn biết sớm hơn rất nhiều so với báo cáo tài chính cuối quý. Khi thấy dòng tiền bắt đầu xấu đi, bạn còn kịp điều chỉnh, thay vì đến khi tài khoản cạn mới cuống cuồng đi vay.
Tính xem 3 tháng dự phòng là bao nhiêu
Khoản dự phòng 3 tháng không phải là con số ước lượng mơ hồ, mà phải được tính cụ thể. Cộng tất cả chi phí cố định mỗi tháng: lương nhân viên, tiền thuê mặt bằng, tiền điện nước, tiền bảo hiểm và các khoản trả góp. Nhân con số này với 3, bạn sẽ có mục tiêu dự phòng tiền mặt. Ví dụ, chi phí cố định mỗi tháng là 50 triệu đồng thì khoản dự phòng cần có là 150 triệu đồng.
Khoản tiền này nên để trong một tài khoản riêng, không dùng để nhập hàng hay chi tiêu hằng ngày. Nhiều chủ doanh nghiệp để tiền dự phòng chung với tiền kinh doanh, và khi thấy tài khoản có nhiều tiền, họ lại nghĩ mình có thể mở rộng. Tách riêng tài khoản dự phòng là cách đơn giản nhất để bảo vệ tấm đệm an toàn này khỏi chính sự lạc quan của mình.
Thu tiền nhanh hơn và trả tiền chậm hơn một cách khôn ngoan
Để dòng tiền khỏe, bạn cần thu tiền nhanh hơn và trả tiền chậm hơn, nhưng phải làm một cách khôn ngoan và giữ được quan hệ tốt. Với khách hàng, hãy rút ngắn thời gian cho nợ bằng cách khuyến khích thanh toán sớm với chiết khấu nhỏ, hoặc yêu cầu đặt cọc trước với đơn hàng lớn. Đừng ngại nhắc nợ, vì nhắc nợ đúng hạn là chuyện bình thường trong kinh doanh, không phải chuyện mất lòng.
Nhưng đừng cố tình trả chậm khi đã đến hạn, vì uy tín với nhà cung cấp là tài sản quan trọng. Khi bạn khó khăn thật sự, nhà cung cấp có uy tín tốt với bạn sẽ sẵn sàng linh động hơn.
Khi nào mới nên mở rộng
Chỉ nên nghĩ đến mở rộng khi đã có đủ tiền dự phòng 3 tháng và dòng tiền dương liên tục trong ít nhất 6 tháng. Mở rộng có thể là thuê thêm mặt bằng, tuyển thêm nhân viên hay nhập thêm mặt hàng mới, nhưng tất cả đều cần tiền mặt để vận hành trong những tháng đầu khi doanh thu chưa đủ bù chi phí. Nếu mở rộng khi chưa có đệm an toàn, một tháng kinh doanh xấu đi sẽ khiến cả doanh nghiệp rơi vào khủng hoảng.
Dòng tiền là hơi thở của doanh nghiệp
Hãy bắt đầu từ tháng này bằng cách tính chi phí cố định mỗi tháng của bạn, đặt mục tiêu dự phòng 3 tháng và tách riêng tài khoản cho khoản này. Khi tấm đệm an toàn đã đủ dày, bạn sẽ kinh doanh với tâm thế bình tĩnh hơn, quyết định sáng suốt hơn, và mở rộng vào đúng thời điểm thay vì mở rộng vì nóng vội.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Nghịch lý nợ thuế tại TPHCM: Từ những khoản nợ nghìn tỷ đến con số vài trăm đồng
Danh sách nợ thuế tại TP.HCM gây sốc với những doanh nghiệp nợ nghìn tỷ và đơn vị nợ chỉ vài trăm đồng. Xem chi tiết danh sách và phân tích rủi ro tài chính tại đây!
SIP chi gần 1.000 tỷ đồng chia cổ tức: Tín hiệu gì cho nhà đầu tư?
SIP chi gần 1.000 tỷ đồng chia cổ tức tiền mặt tỷ lệ 40%. Xem chi tiết lịch chốt quyền, phân tích tài chính và triển vọng tăng trưởng của SIP tại đây!
Tỷ giá USD/VND hôm nay 9/5: DXY hạ nhiệt, chợ đen giảm nhẹ
Cập nhật tỷ giá USD/VND hôm nay 9/5: Chợ đen giảm nhẹ, DXY suy yếu do căng thẳng Mỹ-Iran. Phân tích áp lực tỷ giá từ Fed và rủi ro nhập khẩu lạm phát.
Giá bạc tăng vọt: Phân tích động lực và dự báo xu hướng mới nhất
Giá bạc hôm nay tăng mạnh, áp sát mốc 81 USD/ounce và 84 triệu đồng/kg. Phân tích chi tiết nguyên nhân, vùng hỗ trợ và chiến lược đầu tư bạc an toàn. Xem ngay!