Doanh nghiệp nhỏ muốn vay vốn mở rộng: chuẩn bị hồ sơ ra sao cho ngân hàng tin tưởng
Vay vốn mở rộng là bước ngoặt của nhiều doanh nghiệp nhỏ, nhưng hồ sơ chuẩn bị ra sao để ngân hàng tin tưởng thì không phải ai cũng rõ. Bài viết này hệ thống lại những điều cần chuẩn bị trước khi nộp hồ sơ.
Với nhiều doanh nghiệp nhỏ, khoảnh khắc quyết định đi vay vốn để mở rộng kinh doanh vừa háo hức vừa lo lắng. Háo hức vì cơ hội tăng trưởng đang ở trước mắt, lo lắng vì không biết ngân hàng sẽ đánh giá mình ra sao, hồ sơ cần chuẩn bị những gì, và liệu lãi suất có nằm trong khả năng chi trả hay không. Thực tế, vay vốn không phải là chuyện may rủi, mà là một quá trình chuẩn bị kỹ lưỡng, nơi doanh nghiệp nào làm bài bản hơn sẽ có lợi thế hơn.
Điều đầu tiên ngân hàng quan tâm không phải là ý tưởng kinh doanh của bạn hay đến mức nào, mà là khả năng trả nợ của doanh nghiệp. Vì vậy, trước khi nộp hồ sơ, bạn cần trả lời rõ ràng ba câu hỏi: vay bao nhiêu, dùng vào việc gì, và trả bằng nguồn nào. Một khoản vay để mua thêm máy móc, mở thêm chi nhánh hay nhập hàng cho mùa cao điểm sẽ dễ được chấp nhận hơn một khoản vay chung chung, không có mục đích cụ thể. Càng cụ thể, hồ sơ của bạn càng đáng tin cậy.
Lịch sử tín dụng cũng là yếu tố được ngân hàng xem xét rất kỹ. Nếu doanh nghiệp từng vay và trả đúng hạn, đó là điểm cộng lớn. Ngược lại, nếu từng chậm trả, dù chỉ một lần, bạn cũng nên chủ động giải thích lý do và chứng minh tình hình đã được cải thiện. Đừng giấu giếm những khoản nợ cũ, vì ngân hàng có nhiều cách để kiểm tra, và sự thiếu minh bạch sẽ khiến hồ sơ của bạn mất điểm nghiêm trọng hơn nhiều so với bản thân khoản nợ đó.
Tài sản đảm bảo là câu hỏi mà hầu hết doanh nghiệp nhỏ đều gặp khó. Không phải doanh nghiệp nào cũng có nhà xưởng hay bất động sản để thế chấp. Trong trường hợp này, bạn có thể tìm hiểu các gói vay tín chấp dành cho doanh nghiệp nhỏ, hoặc các chương trình hỗ trợ của quỹ bảo lãnh tín dụng. Một số ngân hàng hiện nay cũng chấp nhận thế chấp bằng hàng tồn kho, khoản phải thu hay máy móc thiết bị. Hãy hỏi rõ nhân viên tín dụng về các hình thức đảm bảo mà ngân hàng chấp nhận, thay vì tự kết luận rằng mình không đủ điều kiện.
Một điểm nữa mà nhiều chủ doanh nghiệp hay bỏ qua là mối quan hệ với ngân hàng. Đừng đợi đến khi cần vay mới tìm đến ngân hàng lần đầu. Hãy mở tài khoản doanh nghiệp, duy trì giao dịch đều đặn qua ngân hàng, để ngân hàng có dữ liệu về dòng tiền của bạn. Khi cần vay, hãy gặp trực tiếp nhân viên tín dụng, trao đổi thẳng thắn về nhu cầu và khó khăn của mình. Một mối quan hệ tốt, được xây dựng từ trước, thường giúp quá trình xét duyệt diễn ra nhanh hơn và thuận lợi hơn.
Trước khi ký hợp đồng, hãy đọc kỹ các điều khoản về lãi suất, phí, thời hạn trả nợ và các điều kiện đi kèm. Lãi suất ưu đãi trong vài tháng đầu có thể rất hấp dẫn, nhưng bạn cần biết lãi suất sau thời gian ưu đãi là bao nhiêu, có phí trả nợ trước hạn hay không, và điều gì xảy ra nếu bạn chậm trả. Đừng ngại hỏi, và đừng ngại nhờ người có kinh nghiệm đọc cùng. Một hợp đồng vay vốn là cam kết dài hạn, và sự cẩn trọng ở bước này sẽ giúp bạn tránh được nhiều rắc rối về sau.
Cuối cùng, hãy nhớ rằng vay vốn chỉ là công cụ, không phải là đích đến. Khoản vay chỉ thực sự có ý nghĩa khi nó giúp doanh nghiệp tạo ra doanh thu lớn hơn chi phí phải trả cho khoản vay đó. Trước khi quyết định, hãy tính toán kỹ xem khoản đầu tư mới sẽ mang lại lợi nhuận trong bao lâu, và liệu doanh nghiệp có đủ sức chịu đựng nếu thị trường diễn biến xấu hơn dự kiến. Một quyết định vay vốn đúng lúc, với hồ sơ chuẩn bị kỹ, sẽ là bước đệm vững chắc cho doanh nghiệp nhỏ vươn lên tầm cao mới.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
VN-Index và câu hỏi về đáy tháng 11: định giá rẻ gặp mùa vụ, dòng tiền vẫn là ẩn số
Sau hai tháng giảm liên tiếp, VN-Index được SSI Research dự báo có thể tạo đáy ngắn hạn trong tháng 11 nhờ định giá về vùng thấp và quy luật mùa vụ. Nhưng chính đơn vị phân tích này cũng cảnh báo: đáy là một vùng cần được xác nhận bằng dòng tiền, không phải một phiên đảo chiều.
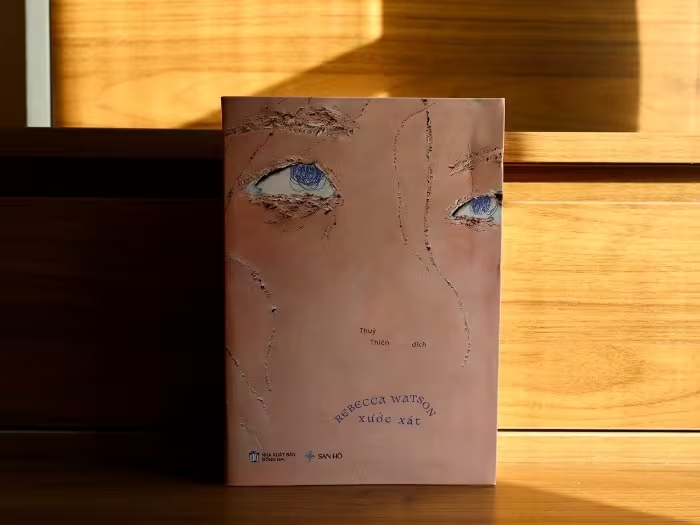
Giải mã 'Xước xát': Khi hình thức văn bản tái hiện sang chấn
Khám phá 'Xước xát' của Rebecca Watson – tác phẩm phá vỡ mọi khuôn mẫu văn xuôi truyền thống để tái hiện sang chấn qua cấu trúc thơ thị giác đầy ám ảnh. Đọc ngay!