Vay vốn mở rộng xưởng: tính dòng tiền trả nợ trước khi ký
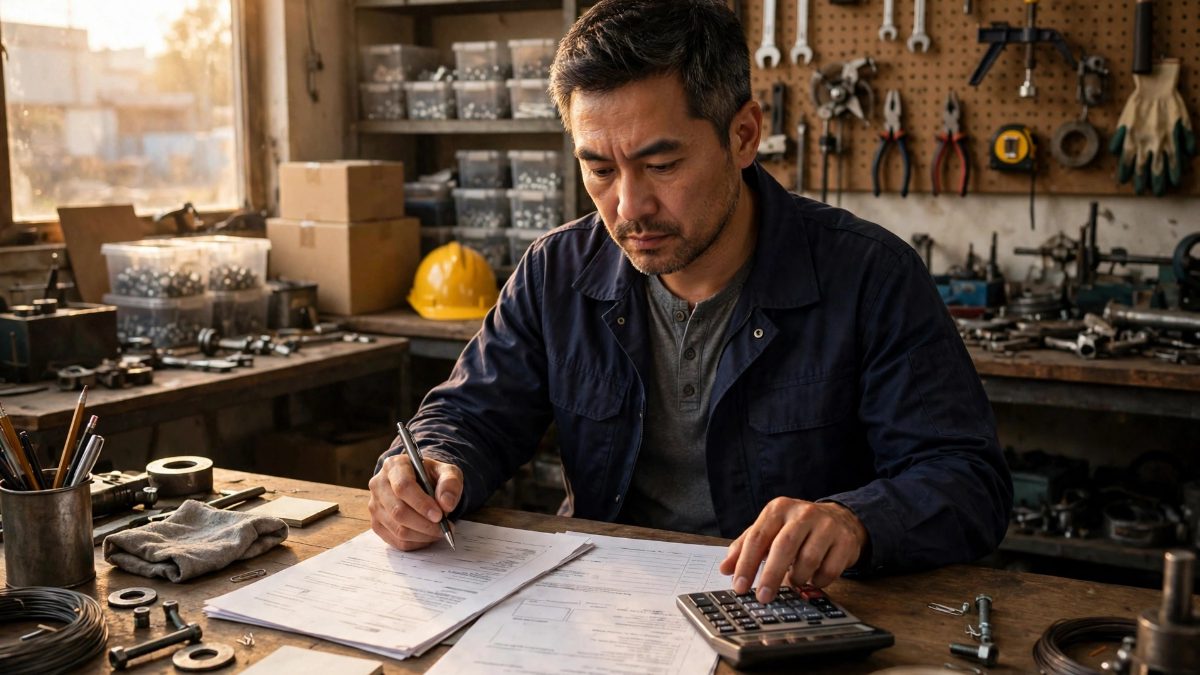
Khoản vay mở rộng xưởng chỉ an toàn khi doanh nghiệp đã tính được tiền trả nợ trong những tháng thấp điểm, không chỉ trong những tháng bán chạy nhất.
Khi đơn hàng tăng lên và xưởng cũ bắt đầu chật, vay vốn để mở rộng là bước đi tự nhiên của nhiều doanh nghiệp nhỏ. Máy móc mới, mặt bằng rộng hơn, thêm nhân công, tất cả đều hứa hẹn doanh thu cao hơn. Nhưng cũng chính ở bước đi này, không ít doanh nghiệp gặp rắc rối, không phải vì quyết định mở rộng là sai, mà vì khoản vay được tính trên những tháng tốt nhất, trong khi tiền trả nợ thì đến đều đặn cả những tháng xấu nhất.
Việc đầu tiên trước khi ký hợp đồng vay là lập bảng dòng tiền theo tháng cho ít nhất mười hai tháng tới, với ba kịch bản: tốt, trung bình và xấu. Kịch bản trung bình nên dựa trên doanh thu thực tế của mười hai tháng vừa qua, không phải trên kỳ vọng. Kịch bản xấu nên giả định doanh thu giảm hai đến ba mươi phần trăm trong vài tháng, hoặc một khách hàng lớn trả chậm. Nếu trong kịch bản xấu mà doanh nghiệp vẫn trả được gốc và lãi đúng hạn, đồng thời vẫn đủ tiền trả lương và mua nguyên liệu, khoản vay mới được coi là vừa sức. Nếu chỉ trong kịch bản tốt mới trả được nợ, khoản vay ấy đang đặt doanh nghiệp vào thế may rủi.
Lãi suất và thời hạn vay cần được nhìn cùng nhau, không nhìn riêng từng cái. Một khoản vay lãi suất thấp nhưng thời hạn ngắn có thể tạo áp lực trả nợ hằng tháng lớn hơn một khoản vay lãi suất cao hơn một chút nhưng trả dài hơn. Phí trả trước hạn, phí bảo hiểm khoản vay, và các điều kiện kèm theo như duy trì số dư tối thiểu trong tài khoản, cũng là những chi phí thật, cần cộng vào tổng chi phí vay trước khi so sánh các phương án. Người vay nên yêu cầu ngân hàng đưa bảng tính chi tiết từng kỳ trả, và tự tính lại bằng một bảng tính riêng, thay vì chỉ nghe con số lãi suất được giới thiệu.
Tài sản bảo đảm là điểm cần cân nhắc kỹ, nhất là khi tài sản đó là nhà xưởng đang hoạt động hoặc nhà ở của gia đình. Vay bằng tài sản của doanh nghiệp thì rủi ro dừng ở doanh nghiệp; vay bằng tài sản cá nhân thì rủi ro lan sang cả gia đình. Nếu ngân hàng yêu cầu bảo đảm vượt quá giá trị khoản vay nhiều lần, hoặc yêu cầu thêm bảo lãnh cá nhân của chủ doanh nghiệp, hãy hỏi rõ lý do và thương lượng, thay vì ký vội vì sợ mất cơ hội. Một khoản vay tốt là khoản vay mà ngay cả khi phương án mở rộng thất bại, doanh nghiệp vẫn còn đường lui.
Thời điểm giải ngân cũng quan trọng không kém số tiền vay. Vay về rồi để tiền nằm chờ mặt bằng, chờ máy móc, trong khi lãi vẫn tính hằng ngày, là một sự lãng phí lặng lẽ. Hãy sắp xếp để tiền vay về đúng lúc cần chi: đặt cọc mặt bằng xong mới giải ngân phần xây dựng, máy móc về đến xưởng mới giải ngân phần còn lại. Nếu ngân hàng cho phép giải ngân nhiều đợt theo tiến độ, hãy dùng cơ chế ấy thay vì nhận một lần toàn bộ. Tiền vay chưa dùng đến nên để riêng, không lẫn vào tiền bán hàng hằng ngày, để tránh việc tiêu trước vào những việc không liên quan.
Cuối cùng, hãy giữ một khoản dự phòng riêng cho chính khoản vay, tương đương hai đến ba kỳ trả nợ. Khoản dự phòng này là chiếc phao khi một khách hàng trả chậm hay một đơn hàng bị hoãn, và nó giúp doanh nghiệp không phải vay thêm để trả nợ cũ, vòng xoáy nguy hiểm nhất của doanh nghiệp nhỏ. Mở rộng xưởng là một quyết định đáng mừng, nhưng niềm vui ấy chỉ trọn vẹn khi dòng tiền trả nợ đã được tính kỹ trước khi ký, và doanh nghiệp vẫn ngủ ngon trong cả những tháng thấp điểm.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vàng miếng SJC giữ mốc 137,2 triệu đồng một lượng, chênh thế giới hơn 20 triệu
Đầu ngày 19/11, vàng miếng SJC niêm yết mua vào 134,2 triệu, bán ra 137,2 triệu đồng một lượng, không đổi so với cuối ngày 18/11. Vàng thế giới quy đổi chỉ khoảng 116,8 triệu.
Lương về là hết: cách chia tiền theo tuần để cuối tháng không phải vay
Lương vừa về đã hết là cảm giác quen thuộc của nhiều người, dù không nhớ mình đã tiêu gì lớn. Chia tiền theo tuần ngay khi nhận lương là cách đơn giản để cuối tháng không còn phải vay mượn.
Dòng tiền doanh nghiệp nhỏ: Giữ tiền mặt đủ dùng 3 tháng trước khi nghĩ đến mở rộng
Nhiều doanh nghiệp nhỏ phá sản không phải vì không có khách, mà vì hết tiền mặt đúng lúc cần trả lương và tiền thuê mặt bằng. Giữ tiền mặt đủ dùng 3 tháng là tấm đệm an toàn mà mọi chủ doanh nghiệp nhỏ đều cần.
Nghịch lý nợ thuế tại TPHCM: Từ những khoản nợ nghìn tỷ đến con số vài trăm đồng
Danh sách nợ thuế tại TP.HCM gây sốc với những doanh nghiệp nợ nghìn tỷ và đơn vị nợ chỉ vài trăm đồng. Xem chi tiết danh sách và phân tích rủi ro tài chính tại đây!